BVMAC : Le paradoxe d’une place boursière sans liquidité malgré l’ancrage de BGFI
L’ESSENTIEL
- Le constat : Malgré l’introduction historique de BGFI Holding Corporation et une sursouscription record, la Bourse des Valeurs Mobilières d’Afrique Centrale (BVMAC) reste figée par une absence chronique de transactions secondaires.
- Le blocage : Une distorsion fiscale majeure favorise les emprunts d’État (exonérés) au détriment des titres de capital, couplée à un « flottant » trop étroit qui incite les investisseurs à une stratégie de conservation passive.
- L’enjeu : La crédibilité de la zone CEMAC dépend désormais de la volonté politique des six États membres de coter leurs fleurons publics, une réforme structurelle scrutée de près par le FMI.
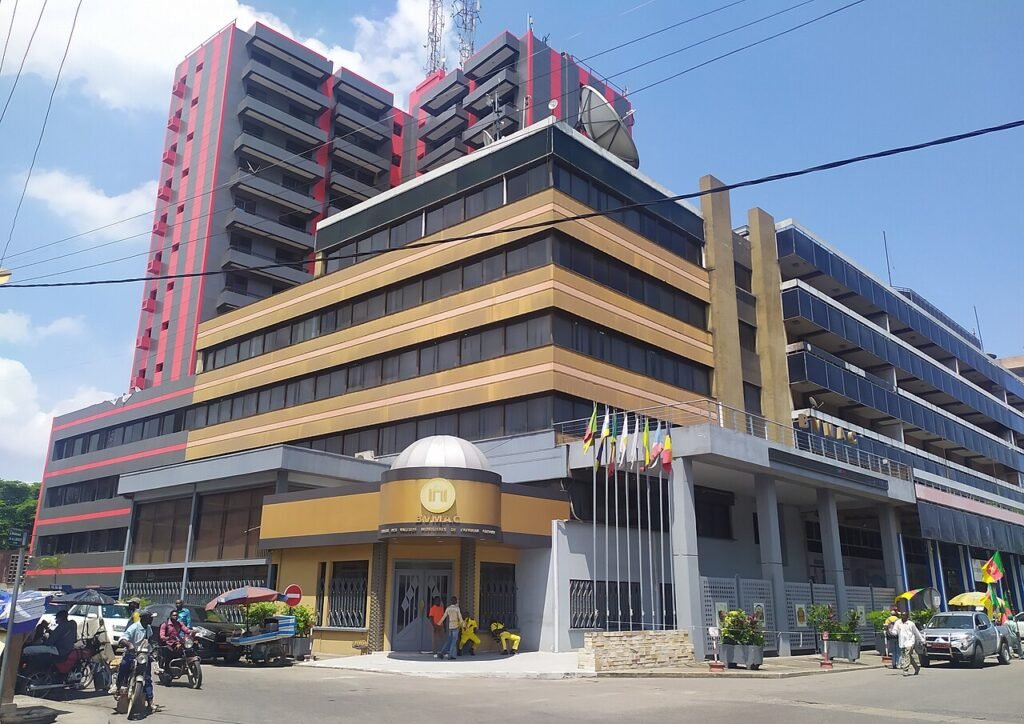
L’introduction en bourse de BGFI Holding Corporation devait marquer le réveil définitif du marché financier d’Afrique centrale.
Pourtant, le siège de la BVMAC à Douala fait face à une réalité aride : les carnets d’ordres restent désespérément vides.
Si les opérations primaires séduisent par leur solidité, le marché secondaire, lui, ne décolle pas.
Ce manque de profondeur pénalise directement l’attractivité de la zone pour les investisseurs institutionnels internationaux.
Entre une fiscalité asymétrique et des résistances étatiques persistantes, la place boursière régionale peine à transformer l’essai technique en succès commercial durable.
Données de référence et indicateurs du marché
Selon les données de la BVMAC et du régulateur COSUMAF, le marché actions demeure restreint avec sept sociétés cotées depuis mai 2026, pour une capitalisation boursière évaluée à environ 478 milliards de FCFA fin 2025, dont un flottant libre avoisinant les 70 milliards de FCFA.
À titre comparatif, le segment obligataire dépasse les 1 305 milliards de FCFA d’encours sur la même période.
L’introduction de BGFI Holding Corporation (cotée sous le ticker BGFI HC sur le compartiment A-PREMIUM) a mobilisé 45,32 milliards de FCFA lors de son offre publique de vente, attirant 7 601 souscripteurs issus de 24 pays, avec une forte participation des investisseurs particuliers représentant plus de 71 % des souscriptions selon les données du marché.
L’effet d’éviction : Quand la rente obligataire étouffe l’actionnariat
Le mécanisme de blocage est avant tout structurel.
Selon les analyses de la direction générale de la BVMAC, dirigée par Louis Banga Ntolo, le marché souffre d’une concurrence déloyale entre les produits financiers.
Actuellement, les investisseurs privilégient massivement les emprunts obligataires souverains.
Ces derniers offrent des rendements attractifs, souvent supérieurs à 6 %, tout en bénéficiant d’une exonération fiscale totale dans la plupart des juridictions de la CEMAC.
À l’inverse, les dividendes issus des actions sont soumis à l’Impôt sur le Revenu des Valeurs Mobilières (IRVM), créant un désavantage compétitif immédiat pour les entreprises privées souhaitant se coter.
Cette situation engendre un comportement de « Buy and Hold » (acheter et conserver) systématique.
Les compagnies d’assurances et les caisses de retraite, principaux animateurs du marché, thésaurisent les titres pour leur rendement annuel plutôt que de les échanger.
Résultat : le flottant réel — la part du capital effectivement disponible à l’achat et à la vente — est dérisoire.
Même une opération d’envergure comme celle menée par Henri-Claude Oyima pour le groupe BGFI ne suffit pas à briser ce cycle, car les titres sont immédiatement absorbés par des portefeuilles institutionnels qui les retirent de la circulation.
Le verrou politique des privatisations : Un gisement de titres sous séquestre
Le second frein est d’ordre politique et réglementaire.
Le dynamisme d’une bourse repose sur la diversité et la récurrence du papier frais.
Or, les États de la zone (Cameroun, Gabon, Congo, Tchad, Guinée équatoriale, RCA) tardent à honorer leurs engagements communautaires.
En 2019, un accord de principe prévoyait la cession partielle en bourse de participations étatiques dans des entreprises publiques rentables.
Cinq ans plus tard, le flux reste marginal.
Les résistances internes au sein des administrations nationales, qui craignent de perdre le contrôle direct sur ces actifs stratégiques, bloquent l’élargissement de la cote.
Ce déficit de titres disponibles empêche la formation d’un prix de marché pertinent.
Sans une masse critique d’entreprises cotées issues des secteurs extractifs, bancaires ou des télécoms, la BVMAC ne peut refléter la réalité économique de la sous-région.
Les investisseurs étrangers, échaudés par l’impossibilité de sortir rapidement de leurs positions (risque de liquidité), préfèrent se tourner vers la BRVM d’Abidjan ou la place de Casablanca, plus matures et mieux régulées en termes de flottant minimal requis.
Décryptage Stratégique : Les Enjeux pour les Décideurs
Pour les chefs d’entreprise et les gestionnaires d’actifs, la BVMAC présente aujourd’hui un profil de risque asymétrique.
D’un côté, la solidité des fondamentaux de certains émetteurs comme BGFI garantit des dividendes réguliers.
De l’autre, l’absence de « profondeur de marché » interdit toute stratégie de sortie rapide.
C’est une bourse de rendement, pas de spéculation.
Le véritable risque pour un décideur réside dans l’asymétrie d’information : les annonces politiques de « dynamisation » se heurtent systématiquement à l’inertie des administrations fiscales nationales qui refusent d’aligner la fiscalité des actions sur celle des obligations d’État.
L’arbitrage réglementaire est également un point de vigilance.
Le régulateur régional (COSUMAF) tente d’imposer des règles plus strictes sur le flottant, mais son pouvoir de coercition face aux États actionnaires reste limité.
Pour un investisseur B2B, l’entrée sur ce marché doit s’envisager sur un horizon de temps long (7 à 10 ans), avec une acceptation totale de l’immobilisme du capital.
Perspectives & Prochaines Échéances
Le calendrier des prochains mois sera dominé par les revues de programmes du Fonds Monétaire International (FMI).
L’institution de Washington fait de la dynamisation du marché financier régional une condition de ses appuis budgétaires, notamment pour le Tchad et le Cameroun.
Les investisseurs devront surveiller deux jalons critiques :
- La Loi de Finances 2025 des différents États membres, pour vérifier si une harmonisation fiscale sur les revenus de capitaux est enfin actée.
- Le sommet des chefs d’État de la CEMAC, où la liste actualisée des entreprises publiques à privatiser doit être validée. Sans une injection massive de nouveaux titres publics dans les 18 prochains mois, la BVMAC risque de demeurer une « bourse de vitrine », techniquement fonctionnelle mais économiquement atone.
Crédit image : Wikimedia Commons
