Assurance au Nigeria : Des profits records en Q3 2026 masqués par une défiance boursière persistante
L’ESSENTIEL
- Performance contrastée : Les assureurs cotés à la Bourse de Lagos affichent une croissance robuste de leurs bénéfices nets au troisième trimestre 2026, portée par les revenus financiers.
- Risque de dilution : Les investisseurs institutionnels boudent le secteur, anticipant une dépréciation de la valeur par action suite aux vastes opérations de recapitalisation en cours.
- Fragilité structurelle : La rentabilité repose davantage sur les produits de placement que sur la performance technique des souscriptions, dans un contexte d’inflation galopante.
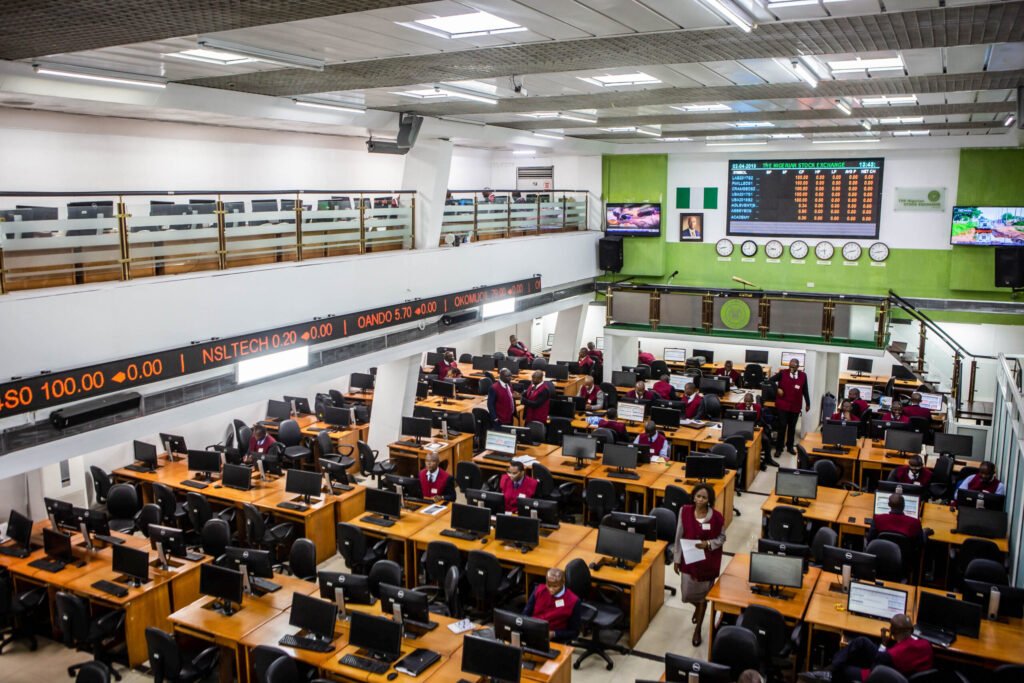
Lagos, novembre 2026.
Les indicateurs financiers virent au vert, mais la place financière nigériane reste de marbre.
Malgré une progression sensible des résultats nets affichés par les compagnies d’assurance cotées au troisième trimestre, le marché boursier (NGX) sanctionne les titres du secteur.
Cette déconnexion paradoxale entre la performance opérationnelle et la valorisation boursière souligne une méfiance structurelle des investisseurs institutionnels.
Entre impératifs de recapitalisation et volatilité macroéconomique, le secteur de l’assurance au Nigeria traverse une phase de mutation critique où la solidité réelle des bilans prime désormais sur l’éclat des annonces de profits.
Le mécanisme de recapitalisation : entre survie et dilution
Le secteur de l’assurance au Nigeria subit une pression réglementaire intense.
Pour se conformer aux nouveaux seuils de fonds propres exigés par la National Insurance Commission (NAICOM), les compagnies multiplient les appels au marché.
Cette quête de capitaux frais, bien que nécessaire pour renforcer la solvabilité, engendre une crainte majeure chez les actionnaires : la dilution.
Chaque nouvelle émission d’actions réduit mécaniquement la part de bénéfice par action (EPS), rendant le titre moins attractif à court terme.
Les données financières du troisième trimestre révèlent que si le chiffre d’affaires global progresse, la structure du capital devient de plus en plus lourde.
Les investisseurs, échaudés par les précédentes vagues de consolidation, attendent de voir si ces nouveaux fonds seront injectés dans des leviers de croissance réelle ou s’ils serviront uniquement à boucher des trous de liquidité.
La prudence est d’autant plus de mise que les coûts d’acquisition de ces capitaux, dans un environnement de taux d’intérêt élevés, pèsent sur les perspectives de dividendes futurs.
Cadre réglementaire et exigences de capital
| Catégorie d’assurance | Ancien capital minimum | Nouveau capital minimum (NIIRA 2025) |
|---|---|---|
| Assurance vie | 2 milliards de nairas | 10 milliards de nairas |
| Assurance IARD (Non-vie) | 3 milliards de nairas | 15 milliards de nairas |
| Réassurance | 10 milliards de nairas | 35 milliards de nairas |
D’après les données communiquées par la National Insurance Commission (NAICOM), la promulgation de la loi Nigerian Insurance Industry Reform Act 2025 (NIIRA 2025), signée le 31 juillet 2025 par le président Bola Ahmed Tinubu, a fixé un délai de mise en conformité de douze mois clos le 31 juillet 2026.
Selon le bilan officiel de l’autorité de régulation, 43 sociétés d’assurance et de réassurance ont validé avec succès ces exigences de fonds propres, tandis que l’activité boursière de l’indice NGX Insurance a reculé de 1,00 % au troisième trimestre 2026, affichant une baisse de 8,59 % depuis le début de l’année selon Proshare.
Une rentabilité technique érodée par l’inflation
L’analyse fine des bilans montre que la hausse des bénéfices ne provient pas d’une amélioration de la sinistralité ou d’une pénétration accrue du marché.
Au contraire, le ratio combiné de nombreux assureurs se dégrade.
L’inflation persistante au Nigeria renchérit le coût des sinistres, notamment dans les branches automobile et santé, où les pièces de rechange et les services médicaux suivent la courbe ascendante des prix.
La survie financière des acteurs repose actuellement sur une stratégie de gestion de trésorerie agressive.
Profitant des rendements élevés des bons du Trésor et des placements à court terme, les assureurs parviennent à compenser leurs pertes techniques par des revenus financiers exceptionnels.
Pour un décideur économique, ce modèle est risqué : il lie la survie de l’assureur à la politique monétaire de la Banque Centrale du Nigeria plutôt qu’à son expertise métier.
Une baisse des taux pourrait, à terme, exposer brutalement les faiblesses opérationnelles du secteur.
Décryptage Stratégique : Les Enjeux pour les Décideurs
Pour les investisseurs et les partenaires internationaux, le dossier de l’assurance nigériane est un cas d’école d’asymétrie d’information.
Les annonces de bénéfices records servent souvent de paravent à des besoins de restructuration profonds.
Le véritable enjeu ne réside pas dans le montant du profit net, mais dans la qualité de l’actif net et la capacité des compagnies à digitaliser leurs processus pour réduire des coûts de gestion devenus prohibitifs.
L’asymétrie se loge également dans la valorisation des réserves.
Avec la volatilité du Naira, la valeur réelle des engagements à long terme est difficile à évaluer.
Les décideurs doivent donc scruter les rapports d’audit avec une attention particulière sur les méthodes de provisionnement.
Le marché nigérian reste sous-assuré, offrant un potentiel théorique immense, mais le ticket d’entrée actuel exige une tolérance au risque de change et une vision de long terme que peu d’investisseurs boursiers sont prêts à assumer aujourd’hui.
Perspectives & Prochaines Échéances
Le calendrier des prochains mois sera dominé par la clôture des exercices de levées de fonds.
Les investisseurs surveilleront de près les dates limites fixées par le régulateur pour la mise en conformité des capitaux propres.
D’ici la fin du premier semestre 2027, une vague de fusions-acquisitions est anticipée pour les acteurs n’ayant pas réussi à convaincre le marché.
Les appels d’offres pour la modernisation des systèmes d’information et l’intégration de solutions d’InsurTech devraient également se multiplier, constituant des opportunités concrètes pour les prestataires technologiques européens et panafricains.
La consolidation du secteur est inévitable : seuls les acteurs capables de transformer leurs profits financiers en efficacité opérationnelle survivront à la prochaine correction du marché.
Crédit image : Insurance Journal