Financement de la Tech en Côte d’Ivoire : Les Investisseurs Institutionnels Exigent un Choc Réglementaire pour Débloquer l’Épargne Longue
L’ESSENTIEL
- Les assureurs-vie, les fonds de pension et la Caisse nationale de prévoyance sociale (CNPS) conditionnent leur entrée au capital des startups à l’établissement d’un cadre prudentiel sécurisé en Côte d’Ivoire.
- Les ratios d’investissement actuels brident l’orientation de l’épargne domestique vers les actifs technologiques non cotés, pénalisant le changement d’échelle de l’écosystème numérique ivoirien.
- Les acteurs de la place financière d’Abidjan réclament des véhicules d’investissement dédiés et des mécanismes d’atténuation des risques avant d’engager des réformes législatives concertées avec les régulateurs régionaux.
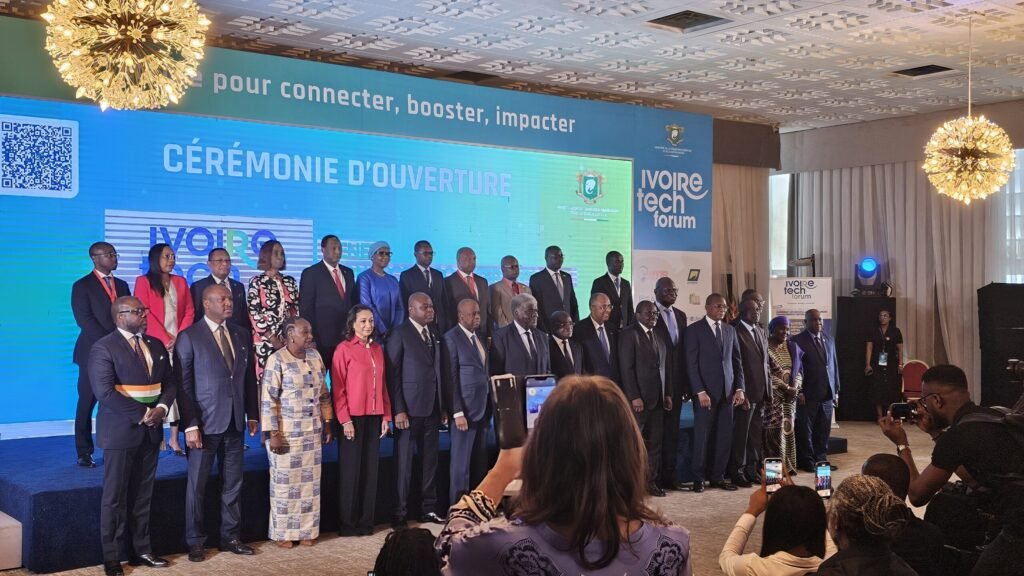
Abidjan pose les termes d’un arbitrage financier décisif pour l’Afrique de l’Ouest.
Réunis lors de l’Ivoire Tech Forum, les dirigeants de la finance ivoirienne – Caisse nationale de prévoyance sociale (CNPS), Bourse régionale des valeurs mobilières (BRVM), assureurs et directeurs de banques – ont formellement alerté les pouvoirs publics.
Face au ministre de la Transition numérique, Djibril Ouattara, les bailleurs institutionnels ont refusé d’engager l’épargne des souscripteurs sans garanties juridiques explicites.
Le diagnostic est sans détour : l’innovation manque de capitaux patients, mais le carcan réglementaire interdit toute exposition inconsidérée au capital-risque.
Le Verrou Prudentiel Régional et la Captation de l’Épargne Longue
Le modèle économique des jeunes pousses ouest-africaines heurte de plein fouet les règles de solvabilité financière.
En Côte d’Ivoire, les compagnies d’assurance-vie et les caisses de retraite accumulent une épargne longue substantielle.
Ces réserves restent pourtant captives d’obligations d’État ou d’actifs immobiliers traditionnels.
Le régulateur sous-régional impose des critères drastiques de liquidité, de rendement garanti et de couverture des engagements techniques.
Investir dans des entreprises technologiques en phase d’amorçage expose ces gestionnaires à des sanctions prudentielles immédiates si les actifs ne sont pas admissibles en représentation des provisions mathématiques.
Les startups locales affrontent un déficit chronique de fonds propres.
L’autofinancement et les concours bancaires classiques, inadaptés aux profils d’entreprises sans garanties matérielles, montrent leurs limites structurelles.
Selon les échanges de la table ronde d’Abidjan, l’intervention des investisseurs institutionnels ne relève pas d’un manque de liquidités, mais d’une absence de statut juridique pour les véhicules d’investissement alternatifs.
Sans instruments de capital-investissement formellement homologués par le ministère des Finances et les autorités de tutelle, le déploiement de tickets d’amorçage demeure impossible pour ces établissements.
L’accès au capital de croissance exige la mise en place de fonds communs de placement à risque (FCPR) adaptés à l’espace UEMOA.
Les acteurs ivoiriens demandent une doctrine claire : définir des quotas d’allocation dédiés à l’économie numérique, plafonnés pour préserver la solvabilité globale des assureurs, mais affranchis des contraintes d’illiquidité immédiate.
Cette revendication traduit une mutation.
Les gestionnaires d’actifs locaux ne veulent plus abandonner le financement de l’innovation technologique aux seuls fonds de capital-risque internationaux.
Données de référence et panorama des investisseurs
Selon les données de cartographie de l’écosystème, l’intervention du capital-risque et des institutions de développement s’appuie sur des fonds actifs à Abidjan tels que Cauris Management et Mstudio, aux côtés de structures internationales comme Investisseurs & Partenaires et Saviu Ventures.
Les levées de fonds récentes recensées sur le marché ivoirien illustrent la vitalité du segment, à l’instar des tours d’amorçage et de croissance menés par des entreprises telles que HUB2 (Series A) ou socium (Seed), bien que le volume global des transactions demeure tributaire de l’accès aux liquidités à long terme.
Structuration Boursière et Alignement avec les Standards Internationaux
L’écosystème financier abidjanais tente de synchroniser la chaîne de valeur du capital-investissement.
Pour les gestionnaires institutionnels, l’absence de voies de sortie constitue le second obstacle technique majeur.
La BRVM dispose déjà d’un troisième compartiment destiné aux petites et moyennes entreprises, mais son accès demeure contraignant pour des structures numériques en hypercroissance non rentables à court terme.
Les investisseurs exigent des mécanismes d’allègement de reporting et de valorisation pour faciliter les futures cessions de participations sur le marché régional.
Cette normalisation du marché ivoirien intéresse directement les partenaires européens de développement.
Des institutions telles que la Banque européenne d’investissement (BEI) ou Proparco conditionnent fréquemment leurs mécanismes de partage de risques et de co-investissement à la solidité de la régulation locale.
L’émergence d’un cadre technique robuste à Abidjan offrirait une plateforme pour structurer des facilités de financement mixte, mêlant capitaux de bailleurs bilatéraux européens et épargne institutionnelle ouest-africaine.
La refonte souhaitée touche également la fiscalité des plus-values de cession et l’encadrement des instruments de dette convertible.
En l’état actuel des textes, l’asymétrie fiscale décourage l’exposition aux actifs numériques non cotés.
Pour fluidifier ces flux, les banques d’affaires et la BRVM plaident pour des incitations ciblées, alignées sur les réformes récemment engagées par les hubs concurrents du continent, à l’image du Nigeria ou du Kenya.
Cadre institutionnel et accompagnement boursier
D’après les analyses du département d’État américain sur le climat des investissements, la BRVM pilote le programme Elite BRVM Lounge pour préparer les PME aux exigences du marché boursier, avec une initiative en développement ciblant plus de 100 PME suite au succès d’une première cohorte régionale de 30 entreprises.
Le cadre des marchés de capitaux demeure régi par la législation financière régionale, incluant le Règlement Général du Marché Financier de l’UEMOA et les circulaires de l’AMF-UMOA.
Décryptage Stratégique : Les Enjeux pour les Décideurs
L’ambition politique du gouvernement ivoirien d’ériger Abidjan en place forte de l’innovation masque une divergence d’intérêts financiers profonde.
L’exécutif souhaite accélérer l’injection de capitaux domestiques dans la tech pour compenser le retrait partiel des investisseurs étrangers, confrontés à la hausse des taux directeurs mondiaux.
À l’inverse, les gérants de la CNPS et des compagnies d’assurance refusent de jouer le rôle de substitut aux investisseurs en capital-risque.
La gestion de l’épargne-retraite repose sur des mandats fiduciaires stricts où la perte en capital n’est pas tolérée.
Une contrainte majeure paralyse ce dossier : la concurrence directe de la dette souveraine.
Les bons et obligations du Trésor émis par les États membres de l’UEMOA offrent des rendements attractifs, souvent compris entre 7 % et 9 %, totalement exempts de risque en capital pour les institutions financières locales.
Aucun gestionnaire de fonds de pension rationnel n’allouera de ressources significatives à des startups technologiques sans une prime de risque massive ou une garantie de première perte fournie par la puissance publique.
Le défi ne réside pas dans la création d’incitations déclaratives, mais dans la structuration financière du risque.
Si l’État ivoirien ne mobilise pas de capitaux concessionnels pour absorber les premiers paliers de pertes, l’épargne longue continuera d’ignorer la tech.
Les discussions actuelles reflètent cette tension : les pouvoirs publics attendent un engagement spontané du marché, tandis que les financiers réclament un filet de sécurité institutionnel complet avant d’engager le premier franc CFA.
Perspectives & Prochaines Échéances
Le ministère de la Transition numérique et de l’Innovation technologique doit désormais transformer ces échanges en propositions réglementaires concrètes.
La prochaine étape opérationnelle repose sur la constitution d’un groupe de travail conjoint réunissant la direction générale du Trésor ivoirien, l’Autorité des marchés financiers de l’UMOA (AMF-UMOA) et les représentants des compagnies d’assurance fédérés au sein de l’Association des Sociétés d’Assurances de Côte d’Ivoire (ASA-CI).
Ce calendrier technique devra converger vers les arbitrages attendus sur les décrets d’application du Startup Act ivoirien.
Les investisseurs attendent des textes précisant la création de fonds de dotation souverains d’ici le second semestre.
À l’échelle régionale, le plaidoyer devra être porté devant la Conférence interafricaine des marchés d’assurances (CIMA) afin d’amender les règles de placement des assureurs.
Les conclusions de ces concertations détermineront si l’épargne locale participera activement au financement de la tech ou si cette dernière restera tributaire des flux de capitaux extérieurs.
Crédit image : TransNumerik