Attractivité Industrielle en Tunisie : Les IDE Dépassent 3 Milliards de Dinars à Fin Septembre 2026, Portés par l’Europe
L’ESSENTIEL
- À la fin du troisième trimestre 2026, la Tunisie a capté 3 014,2 millions de dinars d’investissements internationaux, en hausse de 14,4 % sur un an, concrétisant 710 projets hors énergie et 11 363 emplois directs, selon la FIPA.
- L’appareil industriel polarise 70,9 % des investissements directs étrangers, contre 20,6 % pour l’énergie, marquant une concentration soutenue sur la sous-traitance manufacturière au détriment des services et de l’agriculture.
- La France (774,3 millions TND), l’Allemagne (386,1 millions TND) et l’Italie (266,7 millions TND) consolident leur domination stratégique, confirmant la prépondérance du nearshoring européen.
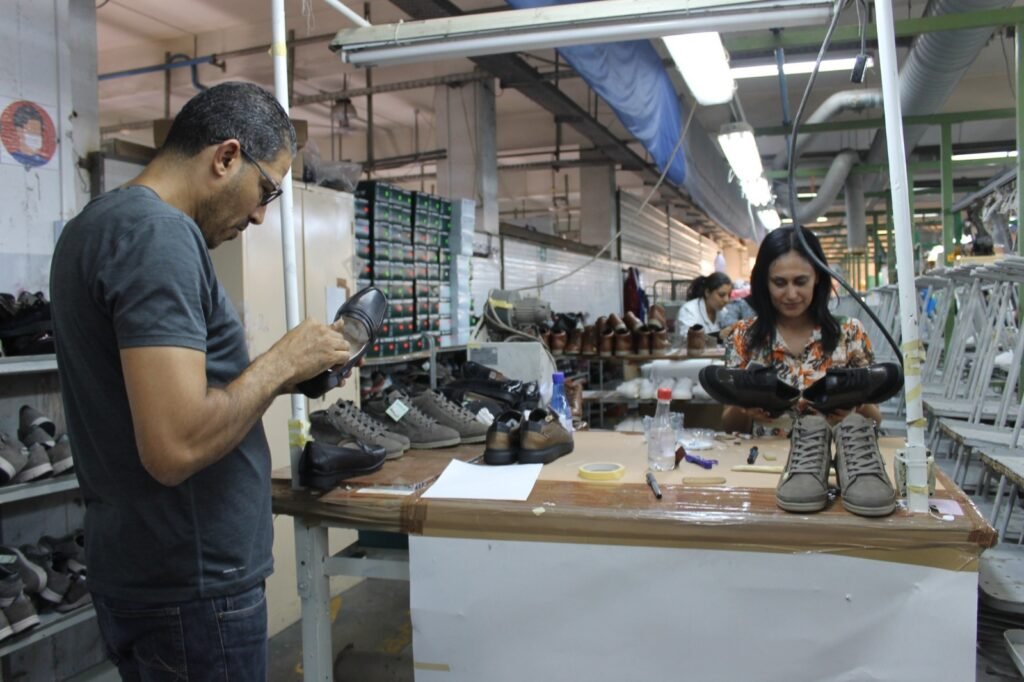
Les investissements internationaux en Tunisie franchissent une étape décisive.
À la fin septembre 2026, le volume global capté par le pays atteint 3 014,2 millions de dinars, d’après les chiffres officiels publiés par l’Agence de Promotion de l’Investissement Extérieur (FIPA).
Ce résultat traduit une hausse de 14,4 % par rapport à la même période en 2025, amplifiant un cycle de redressement de 62,7 % sur trois ans.
Malgré un contexte macroéconomique sous tension, l’appareil productif tunisien maintient son ancrage auprès des donneurs d’ordre européens, principalement orienté vers l’offshoring manufacturier et la sous-traitance industrielle de proximité.
Cartographie des Flux : La Suprématie Manufacturière et le Poids de l’Axe Européen
Sur l’enveloppe globale enregistrée par la FIPA, les investissements directs internationaux (IDI) représentent 2 983,2 millions de dinars.
L’analyse sectorielle révèle une dissymétrie marquée.
Les industries manufacturières absorbent 70,9 % des flux entrants, affirmant leur rôle de pilier central dans l’attractivité du pays.
Le secteur de l’énergie capte 20,6 % des montants engagés, tandis que les services (6,7 %) et l’agriculture (1,8 %) demeurent marginalisés dans les arbitrages des investisseurs étrangers.
La dynamique hors énergie confirme cette reprise opérationnelle.
La FIPA recense 710 opérations d’investissement direct concrétisées sur les neuf premiers mois de l’année 2026, totalisant 2 368,3 millions de dinars.
Ces engagements industriels et commerciaux ont généré 11 363 nouveaux emplois directs sur le territoire national.
Répartition des IDE en Tunisie (Janvier - Septembre 2026)
┌──────────────────────────────┬─────────────┐
│ Secteur d'activité           │ Part (%)    │
├──────────────────────────────┼─────────────┤
│ Industries manufacturières   │ 70,9 %      │
│ Énergie                      │ 20,6 %      │
│ Services                     │  6,7 %      │
│ Agriculture                  │  1,8 %      │
└──────────────────────────────┴─────────────┘
La géographie des capitaux confirme l’hégémonie des acteurs économiques du Vieux Continent.
La France maintient sa position de premier bailleur avec 774,3 millions de dinars injectés, soit 32,7 % du total hors énergie.
L’Allemagne consolide son empreinte industrielle au deuxième rang avec 386,1 millions de dinars, principalement injectés dans le câblage et les composants automobiles.
L’Italie complète le podium avec 266,7 millions de dinars, suivie par le Portugal (219,9 millions TND) et les États-Unis (111,7 millions TND).
Cadre institutionnel et priorités sectorielles
D’après les données de la CNUCED et de la FIPA, la stratégie de promotion cible prioritairement six segments industriels et technologiques clés : les composants automobiles, les composants aéronautiques, l’économie numérique, les industries agroalimentaires, le textile-habillement et les industries pharmaceutiques.
Compétitivité Industrielle et Logistique : L’Impératif du Nearshoring Transméditerranéen
La prédominance du secteur manufacturier met en exergue la réorganisation des chaînes d’approvisionnement européennes.
Cherchant à sécuriser leurs approvisionnements face aux volatilités géopolitiques asiatiques, les industriels de l’UE privilégient la proximité géographique du territoire tunisien.
Les sous-traitants aéronautiques, l’industrie textile technique et l’assemblage électronique tirent profit de coûts opératoires compétitifs et de la rapidité des liaisons maritimes vers les ports de Marseille et Gênes.
Cette attractivité sectorielle masque toutefois des disparités structurelles.
L’atrophie des capitaux orientés vers les services et l’agritech signale des blocages tenaces.
Si le secteur manufacturier bénéficie de régimes douaniers et fiscaux off-shore très incitatifs, les investissements dans les services à forte valeur ajoutée et le secteur agricole se heurtent encore à des contraintes réglementaires lourdes, notamment en matière d’accès au foncier et de réglementation du change.
Décryptage Stratégique : Les Enjeux pour les Décideurs
Pour les dirigeants d’entreprises et les fonds d’investissement, les chiffres publiés par la FIPA témoignent d’une résilience tactique, mais soulignent des vulnérabilités sous-jacentes.
L’économie tunisienne évolue à deux vitesses : d’un côté, un enclave exportatrice très performante et connectée aux marchés européens ; de l’autre, des secteurs tertiaires et agricoles sous-capitalisés, freinés par la lenteur des réformes structurelles.
Le risque de change constitue un paramètre critique.
Bien que les flux de capitaux progressent en valeur nominale en dinars, la volatilité de la monnaie nationale face à l’euro et au dollar impose une vigilance accrue sur la rentabilité réelle des actifs convertis.
De plus, la capacité de la Tunisie à monter en gamme dans la chaîne de valeur reste conditionnée par la modernisation des infrastructures portuaires (notamment le port de Radès) et le coût des intrants énergétiques, alors même que le pays cherche à accélérer sa transition décarbonée pour se conformer au Mécanisme d’Ajustement Carbone aux Frontières (MACF) de l’Union européenne.
Points de vigilance réglementaire
Selon les analyses du portail international de Lloyds Bank, l’environnement des affaires demeure pénalisé par des barrières bureaucratiques significatives.
Le poids prépondérant des entreprises publiques et le maintien de secteurs fermés aux capitaux étrangers continuent de limiter l’expansion optimale des flux d’investissements directs internationaux par rapport au potentiel réel du marché tunisien.
Perspectives & Prochaines Échéances
L’exercice 2026 devrait confirmer le dépassement du cap des 3,5 milliards de dinars d’investissements internationaux à la clôture annuelle.
La trajectoire dépendra de la concrétisation des projets sous revue dans les énergies renouvelables et de la mise en œuvre effective des amendements annoncés sur le Code des Investissements.
Les décideurs économiques surveilleront la présentation du bilan d’étape annuel de la FIPA au premier trimestre 2027, ainsi que les négociations en cours avec les institutions financières internationales pour la sécurisation des garanties de souveraineté.
L’actualisation des cadres d’incitation fiscale pour la numérisation des entreprises et l’efficacité énergétique constituera le prochain test de crédibilité pour l’exécutif tunisien face aux investisseurs internationaux.
Crédit image : Invest for Jobs